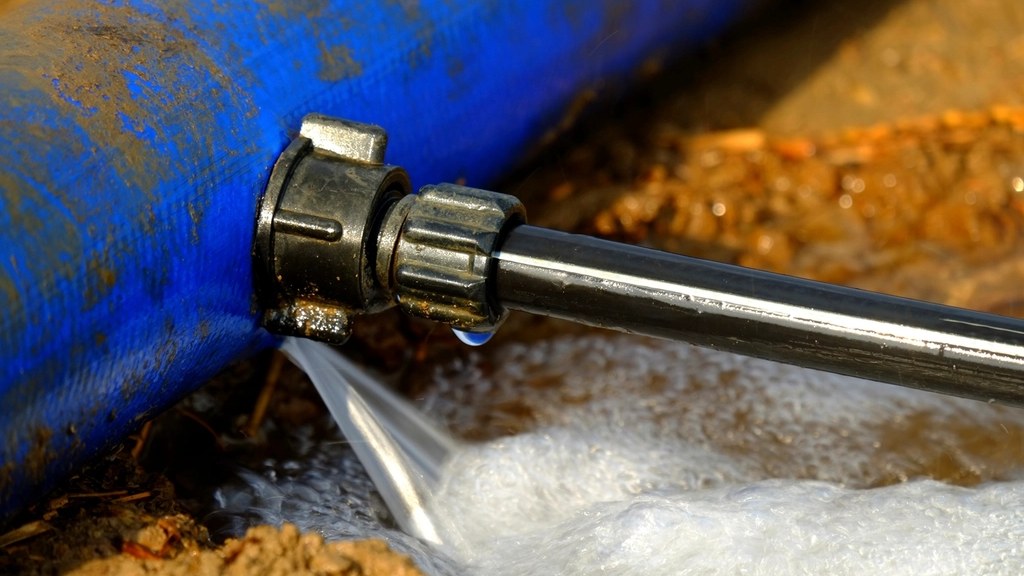
Bei einem Wasserschaden zahlt die Wohngebäudeversicherung die Schäden am Gebäude, die Hausratversicherung die beweglichen Sachen in der Wohnung und die Privathaftpflichtversicherung Schäden, die Sie anderen zufügen. Überschwemmung durch Starkregen und Rückstau deckt nur eine Elementarschadenversicherung. Maßgeblich sind die Bedingungen Ihres Vertrags.
Wohngebäudeversicherer zählten 2024 laut Stiftung Warentest rund 1,13 Millionen Leitungswasserschäden. Der Schadenaufwand stieg laut GDV von gut 2,3 Milliarden Euro 2015 auf 4,9 Milliarden Euro 2024. Die Wohngebäudeversicherung zahlt für Decken, Wände, Böden und fest verbaute Teile, die Hausratversicherung für Möbel, Teppiche und Geräte zum Neuwert. Die Privathaftpflicht ersetzt Schäden bei Nachbarn oder Vermieter, aber nur zum Zeitwert. Rückstau, Regenrinnen und Starkregen fallen nicht unter Leitungswasser. Den Schaden melden Sie nach § 30 VVG unverzüglich.
Welche Versicherung ist bei einem Wasserschaden zuständig?
Bei einem Wasserschaden ist zuständig, wessen Eigentum beschädigt ist und woher das Wasser kam. Gebäudeschäden trägt die Wohngebäudeversicherung, Schäden an beweglichen Sachen die Hausratversicherung, Schäden bei Dritten die Privathaftpflicht des Verursachers. Die Elementarschadenversicherung deckt Wasser von außen.
Ein Leitungswasserschaden betrifft oft drei Verträge gleichzeitig. Die Zuordnung gelingt mit der 3-Fragen-Zuordnung:
- Was ist beschädigt? Gebäude und fest verbaute Teile gehören zur Wohngebäudeversicherung, bewegliche Sachen zur Hausratversicherung.
- Woher kam das Wasser? Wasser aus Leitungen, Heizung und angeschlossenen Geräten ist Leitungswasser. Wasser aus Starkregen, Hochwasser oder Rückstau ist ein Elementarschaden.
- Wer hat den Schaden verursacht? Verursachen Sie einen Schaden bei anderen, zahlt Ihre Privathaftpflichtversicherung, wenn Sie dafür haften.
| Versicherung | Was sie bei Wasserschaden ersetzt | Wer sie abschließt |
|---|---|---|
| Wohngebäudeversicherung | Wände, Decken, Böden, Leitungen, fest eingebaute Teile, Trocknung | Hauseigentümer, Eigentümergemeinschaft |
| Hausratversicherung | Möbel, Teppiche, Kleidung, Elektrogeräte zum Neuwert | Mieter und Eigentümer für den eigenen Hausrat |
| Privathaftpflichtversicherung | Schäden bei Dritten, für die Sie haften, zum Zeitwert | jede Privatperson |
| Elementarschadenversicherung | Überschwemmung, Starkregen, Rückstau | Zusatz zu Wohngebäude- oder Hausratversicherung |
Die Zuordnung folgt GDV, Verbraucherzentrale und Stiftung Warentest. Die Leistungen regelt laut GDV der individuelle Vertrag.
Was zahlt die Wohngebäudeversicherung bei einem Leitungswasserschaden?
Die Wohngebäudeversicherung zahlt bei einem Leitungswasserschaden die Reparatur des beschädigten Rohrstücks, die Schäden an Wänden, Decken und Böden, die Trocknung sowie Aufräum- und Abbruchkosten. Laut Verbraucherzentrale gehört Leitungswasser neben Feuer und Sturm zur Grunddeckung.
Ein Leitungswasserschaden liegt nach der Definition der Verbraucherzentrale vor, wenn Wasser bestimmungswidrig aus Rohren, Schläuchen oder angeschlossenen Systemen austritt. Beispiele sind Schläuche von Wasch- und Geschirrspülmaschinen, Heizungs- und Klimaanlagen, Sprinkleranlagen, Wasserbetten und Aquarien. Mitversichert sind laut Verbraucherzentrale Rohrbrüche durch Frost innerhalb und außerhalb von Gebäuden sowie Frostschäden an Badeeinrichtungen, Waschbecken, Spülklosetts, Armaturen und Heizkörpern.
Nicht unter Leitungswasser fallen laut Stiftung Warentest Regenrinnen, Badewasser, Hochwasser und Rückstau aus der Kanalisation. Rückstau sichert eine Rückstauklappe technisch ab, versicherungsseitig die Elementarschadenversicherung. Viele Tarife leisten zudem nur für Leitungen im Haus, nicht für undichte Rohre außerhalb des Gebäudes.
Die Versicherung zahlt nur den unmittelbaren Schaden. Laut Bund der Versicherten ersetzt sie das beschädigte Rohrstück, nicht vorsorglich alle Leitungen im Raum. Empfiehlt der Installateur eine Strangsanierung, gilt das als Instandhaltung auf eigene Kosten. Was eine Erneuerung kostet und wie sie abläuft, beschreibt Bad renovieren: Ablauf, Gewerke und Dauer im Überblick.
Liegt das Leck unter Fliesen, ersetzt der Versicherer in der Regel nur das Neuverfliesen der Schadenstelle, nicht des ganzen Bads. Die Stiftung Warentest verweist auf zwei Urteile: Kleine Farbabweichungen der Ersatzfliesen sind hinzunehmen, wenn nur der Boden neu verfliest wird (OLG Düsseldorf, Az. 4 U 111/05) oder nur rund 1,5 Quadratmeter betroffen sind (LG Düsseldorf, Az. 11 O 614/03). Bewahren Sie deshalb Ersatzfliesen auf. Die Verbraucherzentrale zählt sie zum mitversicherten Gebäudezubehör.
Was zahlt die Hausratversicherung bei einem Wasserschaden?
Die Hausratversicherung zahlt bei einem Leitungswasserschaden den Neuwert beschädigter beweglicher Sachen wie Möbel, Teppiche, Kleidung und Elektrogeräte. Laut Verbraucherzentrale übernimmt sie zusätzlich Aufräum-, Transport-, Lager- und Hotelkosten sowie bei Mietwohnungen die Reparatur von Bodenbelägen, Innenanstrichen und Tapeten.
Hausrat ist nach Stiftung Warentest alles, was man bei einem Umzug mitnimmt, auch modulare Einbauküchen. Der Neuwert ist der Betrag, den Sachen gleicher Art und Güte in neuwertigem Zustand kosten.
Hotelkosten werden laut Verbraucherzentrale in der Regel bis zu 100 Tage gezahlt, begrenzt auf ein Tausendstel der Versicherungssumme.
Die Verbraucherzentrale nennt als übliche Mindestsumme 650 Euro pro Quadratmeter Wohnfläche. Liegt die Summe darunter, besteht Unterversicherung, und der Versicherer zahlt nur anteilig. Bei 50 Prozent Unterversicherung ersetzt er von einem Schaden über 10.000 Euro nur 5.000 Euro.
Wann zahlt die Privathaftpflicht bei einem Wasserschaden?
Die Privathaftpflicht zahlt, wenn Sie einem anderen schuldhaft einen Wasserschaden zufügen, etwa durch eine übergelaufene Badewanne oder eine falsch angeschlossene Waschmaschine. Sie ersetzt laut GDV und Stiftung Warentest Schäden am Eigentum von Vermieter und Nachbarn, aber nur bis zum Zeitwert.
Der Zeitwert ist der Wert einer Sache zum Schadenzeitpunkt, also der Neuwert abzüglich Alter und Abnutzung. Für Nachbarn ist es laut Stiftung Warentest deshalb oft günstiger, ihre eigene Hausratversicherung in Anspruch zu nehmen, die den Neuwert ersetzt. Kann kein Verursacher ermittelt werden, zahlen laut GDV die Wohngebäudeversicherung des Vermieters und die Hausratversicherung der Geschädigten.
Bei einem Rohrbruch haftet der Eigentümer, nicht der Mieter. Für Mieter gilt eine Besonderheit: Die Kosten der Gebäudeversicherung gegen Wasserschäden sind nach § 2 Nr. 13 Betriebskostenverordnung auf Mieter umlagefähig. Der Bundesgerichtshof nimmt in der Gebäudeversicherung einen Regressverzicht an. Der Versicherer nimmt einen Mieter, der einen Gebäudeschaden leicht fahrlässig verursacht, nicht in Rückgriff (BGH, Urteil vom 08.11.2000, Az. IV ZR 298/99). Bei grober Fahrlässigkeit gilt dieser Schutz nicht.
Was müssen Sie im Schadenfall tun, damit die Versicherung zahlt?
Damit die Versicherung zahlt, müssen Sie den Schaden unverzüglich melden und mindern. § 30 VVG verlangt die unverzügliche Anzeige, § 82 VVG die Abwendung und Minderung des Schadens. Verletzen Sie diese Pflichten grob fahrlässig, darf der Versicherer seine Leistung kürzen.
Die Sofortmaßnahmen beschreibt Rohrbruch und Wasserschaden: Was jetzt zu tun ist. Für die Versicherung zählen vier Punkte:
- Haupthahn schließen: Die Verbraucherzentrale nennt das Schließen des Haupthahns als erste Pflicht bei Leitungswasserschäden.
- Schaden fotografieren: Fotos vom Schadenort und vom Umfang dienen laut Verbraucherzentrale als Beweis im Streitfall.
- Richtige Versicherung informieren: Melden Sie den Schaden allen betroffenen Versicherern, als Mieter auch dem Vermieter nach § 536c BGB.
- Kosten belegen: Aufwendungen zur Schadenminderung erstattet der Versicherer nach § 83 VVG, auch wenn sie erfolglos bleiben.
Die Suche nach der undichten Stelle heißt Leckageortung. Sie übernimmt ein Sanitärbetrieb oder ein spezialisierter Dienstleister. Im Handwerker-Atlas sind 6.109 Sanitär- und Heizungsbetriebe erfasst (Stand 01.10.2026), zu finden unter Sanitär & Heizung finden: Betriebe nach Ort.
Ein Hauseigentümer, der einen Frostschaden erst Wochen später dem richtigen Versicherer meldete, blieb laut Stiftung Warentest auf über 70.000 Euro sitzen (OLG Zweibrücken, Az. 1 U 187/99).
Dieser Überblick ersetzt keine Rechtsberatung und keine Versicherungsberatung. Maßgeblich sind allein die Versicherungsbedingungen Ihres Vertrags. Tarife unterscheiden sich bei grober Fahrlässigkeit, Leitungen außerhalb des Gebäudes und Leckortungskosten. Bei Streit mit dem Versicherer helfen die Verbraucherzentrale, ein Versicherungsberater oder der Versicherungsombudsmann.
Wann kürzt oder verweigert die Versicherung die Leistung?
Die Versicherung kürzt oder verweigert die Leistung bei grober Fahrlässigkeit, verspäteter Meldung und vernachlässigter Instandhaltung. Nach § 81 VVG darf der Versicherer bei grob fahrlässiger Herbeiführung des Schadens im Verhältnis zur Schwere des Verschuldens kürzen, bei Vorsatz entfällt die Leistung.
Als grob fahrlässig werten viele Versicherer laut Stiftung Warentest: nicht heizen, sodass Leitungen einfrieren, einen Außenwasserhahn bei Frost nicht entleeren oder einen Aquariumschlauch nur mit Schlauchschellen befestigen. Bei längerer Abwesenheit drehen Sie den Haupthahn zu und informieren den Versicherer. Manche Tarife schließen grobe Fahrlässigkeit ausdrücklich ein.
Nach einem regulierten Schaden haben Versicherer ein Sonderkündigungsrecht. Laut Stiftung Warentest kündigen Gebäudeversicherer nach Wasserschäden nicht selten, ein neuer Vertrag ist danach schwer zu bekommen. Bei kleinen Schäden ist die Zahlung aus eigener Tasche eine Option.
Bleibt nach einem Leck Feuchte in der Wand, hilft der Beitrag Schimmel in der Wohnung: Wer ist zuständig und welcher Fachbetrieb hilft?. Optionen für ein neues Bad ohne Abbruch zeigt Bad renovieren ohne Fliesen zu entfernen: Welche Verfahren gibt es?.
💬 Einschätzung der Redaktion
Viele Eigentümer sehen die Wohngebäudeversicherung als Absicherung für alte Leitungen. Die Zahlen und Bedingungen zeigen etwas anderes. Der Schadenaufwand für Leitungswasser stieg laut GDV von gut 2,3 Milliarden Euro 2015 auf 4,9 Milliarden Euro 2024. Gleichzeitig ersetzt der Versicherer laut Bund der Versicherten nur das konkret beschädigte Rohrstück, und nach dem Schaden darf er kündigen. Die Versicherung trägt also den einzelnen Schaden, nicht das Altern der Installation. Finanztip hat zudem berechnet, dass Neubauten oder komplett sanierte Häuser im selben Tarif um 100 bis 500 Euro günstiger zu versichern sind als ein Haus mit Baujahr 2000. Eine Leitungserneuerung ist damit keine Alternative zur Versicherung, sondern die Voraussetzung, sie zu behalten.
- Die 3-Fragen-Zuordnung klärt die Zuständigkeit: Was ist beschädigt, woher kam das Wasser, wer hat es verursacht?
- Leitungswasserschäden kosteten Wohngebäudeversicherer laut GDV 2024 rund 4,9 Milliarden Euro.
- Die Hausratversicherung ersetzt den Neuwert, die Privathaftpflicht nur den Zeitwert.
- Rückstau, Regenrinnen und Starkregen deckt nur die Elementarschadenversicherung.
- Nach § 30 VVG ist der Schaden unverzüglich zu melden, nach § 82 VVG zu mindern.
Mehr zum Thema im Bereich Bad & Sanitär · Passend dazu: Bad renovieren ohne Fliesen zu entfernen: Welche Verfahren gibt es?
Häufige Fragen zu Wasserschaden und Versicherung
Diese Fragen kommen nach einem Wasserschaden regelmäßig auf.
Wasserschaden in der Mietwohnung: Wer zahlt?
In der Mietwohnung zahlt die Wohngebäudeversicherung des Vermieters die Schäden am Gebäude, die Hausratversicherung des Mieters seine beschädigten Sachen. Hat der Mieter den Schaden schuldhaft verursacht, haftet er gegenüber Vermieter und Nachbarn, dann zahlt seine Privathaftpflicht. Bei leichter Fahrlässigkeit verzichtet der Gebäudeversicherer laut BGH auf Rückgriff.
Zahlt die Versicherung die Suche nach dem Leck?
Ob die Kosten der Leckageortung übernommen werden, regeln die Bedingungen der Wohngebäudeversicherung. Die Versicherung zahlt laut Bund der Versicherten die Beseitigung des unmittelbaren Schadens. Klären Sie vor der Beauftragung eines Ortungsdienstes mit dem Versicherer, ob und bis zu welcher Höhe er die Kosten trägt.
Welche Versicherung zahlt bei Wasser aus der Waschmaschine?
Bei ausgelaufenem Wasser aus der Waschmaschine zahlt die Hausratversicherung die eigenen beschädigten Sachen, die Wohngebäudeversicherung Schäden an Boden und Wänden. Läuft Wasser in die Nachbarwohnung, zahlt die Privathaftpflicht. Wurde das Gerät falsch angeschlossen, leistet die Hausratversicherung laut Stiftung Warentest nur bei mitversicherter grober Fahrlässigkeit.
Ist ein Wasserschaden durch Starkregen versichert?
Ein Wasserschaden durch Starkregen, Hochwasser oder Rückstau aus der Kanalisation ist kein Leitungswasserschaden. Ihn deckt nur eine Elementarschadenversicherung, die als Zusatz zur Wohngebäude- oder Hausratversicherung abgeschlossen wird. Die Verbraucherzentrale rät, diesen Schutz in jede Wohngebäudeversicherung einzuschließen.
Quellen und weiterführende Literatur
Die Angaben in diesem Ratgeber stammen aus folgenden Quellen. Zeitkritische Angaben tragen ihr Stand-Datum.
- Wohngebäudeversicherung: für Hausbesitzer:innen ein absolutes Muss · verbraucherzentrale.de · Grunddeckung, Definition Leitungswasser, Frostschäden, Pflichten im Schadenfall (Stand 10.08.2026).
- Hausratversicherung: Auf den Wert der Einrichtung kommt’s an · verbraucherzentrale.de · Neuwert, Folgekosten, Hotelkosten, 650 Euro pro Quadratmeter (Stand 10.11.2025).
- Wasserschaden: Gut absichern gegen Nässeschäden · test.de · 1,13 Millionen Leitungswasserschäden 2024, Abgrenzung der Versicherungen, Urteile zu Fliesen und Meldefristen (03.02.2026).
- Wasserschäden: Welche Versicherung zahlt? · dieversicherer.de · Zuständigkeit von Wohngebäude-, Hausrat-, Haftpflicht- und Elementarschadenversicherung (GDV, 21.01.2022).
- Leitungswasserschäden steigen stark · finanztip.de · GDV-Schadenaufwand 2015 und 2024, Beitragsunterschiede nach Sanierungsstand (07.11.2025).
- Kostenfalle Rohrbruch · experten.de · Hinweise des Bundes der Versicherten zum Leistungsumfang und Kündigungsrecht (10.03.2026).
- Versicherungsvertragsgesetz §§ 30, 81, 82, 83, BGB § 536c, Betriebskostenverordnung § 2 · gesetze-im-internet.de · Anzeige- und Minderungspflicht, grobe Fahrlässigkeit, Mängelanzeige, Umlage der Gebäudeversicherung (abgerufen 02.10.2026).
- Regressverzicht · berliner-mieterverein.de · BGH, Urteil vom 08.11.2000, IV ZR 298/99, bestätigt durch IV ZR 116/05.
- Handwerker-Atlas, Datenstand 01.10.2026 · handwerker-atlas.com · Anzahl erfasster Betriebe nach Gewerk auf Basis von OpenStreetMap (ODbL).
Mehr zum Thema Bad & Sanitär
 Bad renovieren ohne Fliesen zu entfernen: Welche Verfahren gibt es?Bad renovieren ohne Fliesen zu entfernen: Fliese auf Fliese, Wandpaneele und Fliesenlack im Vergleich, mit Bestandscheck und Grenzen im Duschbereich.08.10.2026
 Badplanung: Maße, Abstände und Grundrisse für das neue BadBadplanung mit Maß: Stellflächen nach DIN 18022, 20 cm Seitenabstand, Bewegungsflächen, Grundrisse fürs kleine Bad und Vorgaben der DIN 18040-2.05.10.2026
 Bad renovieren: Ablauf, Gewerke und Dauer im ÜberblickBad renovieren in 6 Phasen: welche Gewerke beteiligt sind, wie lange eine Badsanierung dauert und welche Normen für Abdichtung und Elektrik gelten.04.10.2026